麦格雷戈测试场的硝烟散去,跳跃悬停的跑车原型并没有掩盖住财报的沉重。特斯拉公布的 2026 年第三季度成绩单里,总营收 280.46 亿美元,同比增速直接定格在 0%;营业利润同比暴跌 56% 至 7.18 亿美元,营业利润率从去年同期的 5.8% 缩水至 2.6%。
与这份惨淡业绩几乎同步摆上台面的,是一桩体量超 3.5 万亿美元的世纪合并方案。特斯拉与 SpaceX 双方董事会各自设立了独立特别委员会,正式论证两家公司合并为一个超大实体的可行性。
这不是松散的技术共享,而是两张资产负债表的硬性焊合。特斯拉剔除积分后的单车毛利率逆势回升至 18.1%,制造端降本依然有效,但高达 39% 的营运开支暴涨生生吃光了利润。一端是汽车主业增长放缓、不得不将全年资本开支压减至 200 亿美元的上市公司;另一端是单季 AI 投入狂飙至 158 亿美元、急需源源不断现金流的深空巨兽。
算力军备竞赛的账单已经压到了眼前。这场合并的本质,是用公开市场的汽车制造流水线为高风险算力研发托底,也是马斯克借私人王国的绝对控制权,彻底重构上市公司话语权的制度阳谋。
82% 对 19.8%:控制权的乾坤大挪移
理解这桩交易的第一把钥匙,是马斯克在两家巨头内部极度不对称的权力结构。
马斯克在 SpaceX 拥有 48.4% 的实益所有权,以及超过 82% 的绝对投票权。反观特斯拉,他的普通股持股比例仅剩 19.8%。特斯拉的股权极度分散,散户和外部机构常常在薪酬案与董事会席位上发难,让他在特拉华州衡平法院数度受挫。
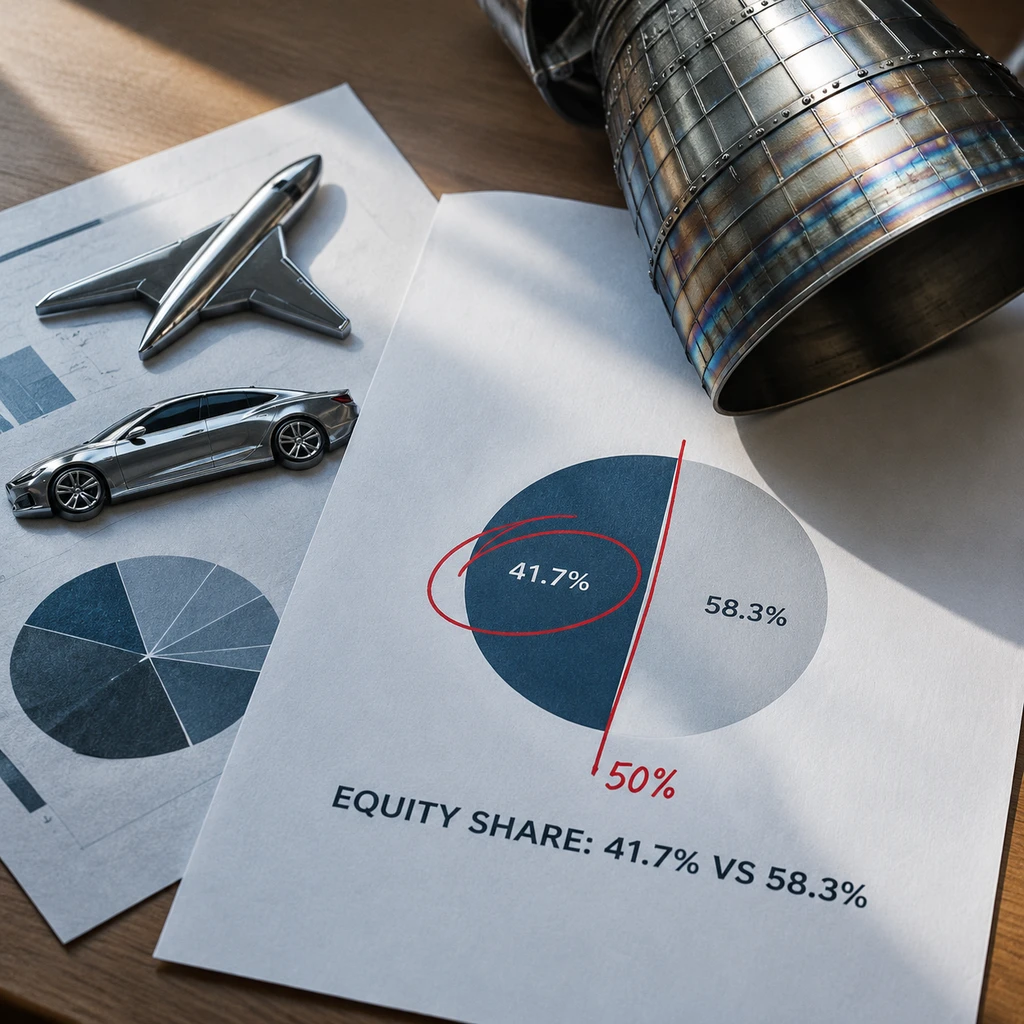
若按公开市值进行全股票无溢价换股,特斯拉股东在合并后的新实体里只能拿到约 41.7% 的股权,SpaceX 股东则稳稳占据 58.3%。即便特斯拉争取到 20% 的收购溢价,持股比例也只能抬到 46.2%,依然无法突破半数红线。
SpaceX 在 2026 年上半年已经吸收合并了 xAI。通过这场换股,马斯克在 SpaceX 建立的绝对统治力可以直接注入合并后的新公司。这意味着他能用防御森严的私人城堡,直接稀释掉公开市场投资者与独立法庭对他的制衡。
Terafab芯片与轨道算力,逼出单一资产负债表
如果只是权力算计,尚不足以解释推进合并的紧迫性。真正把两家公司逼向合并的,是硬核工程推进过程中的算力基建冲突。
在特斯拉提交给监管机构的文件中,SpaceX 已被列为推进 Terafab 先进半导体制造项目的核心合作方,该项目横跨逻辑芯片、高带宽内存与先进封装工艺。SpaceX 在得州巴斯特罗普的工厂,则计划最早在 2027 年下半年投产 Starmind 轨道 AI 数据中心的第一代卫星。
芯片制造需要天文数字的前期资本沉淀,轨道算力网络更需要火箭发射产能的绝对倾斜。两家公司如果继续维持独立的法人地位,晶圆产能分配、研发成本分摊、大模型资产归属,每一步都会卡在关联交易审计和转移定价的泥潭里。早在 2026 年 3 月,特斯拉就向 SpaceX 直接注资了约 20 亿美元,这种零敲碎打的输血很快就会触及合规天花板。
但把两家绑在一起,特斯拉的财务承载力首先会遭遇极限挤压。2026 年第二季度,SpaceX 单季 AI 资本开支激增至 158 亿美元,较一季度的 77 亿美元直接翻番。虽然 SpaceX 第三季度斩获 14.6 亿美元营收与 4.4 亿美元净利润,但这笔盈余面对深空算力开销只是杯水车薪。
特斯拉自身的现金缓冲区同样在收紧。上半年扣除资本开支后,特斯拉账面自由现金流仅剩 3.5 亿美元。即便三季度自由现金流回升至 15.31 亿美元,管理层依然不得不将全年资本开支指引从 250 亿美元下调至 200 亿美元。此时将极度烧钱的深空算力导入合并实体,实际上是让买车用户的车款与上市公司的留存收益,充当未上市项目的流动性防波堤。
独立董事的死结与50%的数学绝壁
即便特别委员会能够拿出对价草案,治理机制里的暗礁随时能掀翻整艘船。
首当其冲的是双重独立董事的信义死结。马斯克虽然宣布按规矩在程序上回避,但在两家公司的董事会名单上,Ira Ehrenpreis 的位置极为刺眼。他长期兼任特斯拉薪酬与提名委员会主席,同时也是 SpaceX 薪酬与提名委员会主席。
在这场数万亿美元的对价拉锯里,Ehrenpreis 对双方股东同时负有法定的信义义务。他无论帮哪一方压低对方估值,都涉嫌违背另一方的忠实勤勉义务。如果他深度参与,合并案在特拉华州衡平法院的完全公平审查下很难过关;如果他彻底回避,特斯拉董事会原本就单薄的独立性将进一步缩水。
第二道阻碍是严苛的表决门槛。
这笔交易必须取得特斯拉全体股东 50% 以上的绝对赞成票,而不是出席大会的投票人半数。这意味着,未参与投票的沉默股东在算法上全部被自动计为反对票。特斯拉拥有全美科技股中最庞大的散户群体,散户投票率天然偏低。调动全体流通股过半数投出赞成票,是一道极难跨越的数学高墙。
军工合规与民用全球化的冲突同样无解。
| 审查维度 | SpaceX 业务现实 | 特斯拉业务现实 | 监管碰撞后果 |
|---|---|---|---|
| 业务性质 | 五角大楼核心涉密发射、军用通信网络 | 乘用车销售、储能设备、民用机器人 | 触发外国投资委员会严密盘查 |
| 供应链条 | 美国本土封闭回路、ITAR严格防务管制 | 深度依赖跨国超级工厂与全球供应链 | 军工保密要求与民用制造难以物理隔离 |
| 数据合规 | 国防级物理隔离局域网 | 全球路面行驶数据与用户行为网络 | 遭遇多国监管机构双向数据安全审查 |
五角大楼不会轻易容忍承担绝密军事任务的火箭发射商,与拥有庞大海外供应链及道路数据接口的汽车厂商共享法人实体。两家公司一旦并表,军工安全与民用硬件之间根本无法划出清晰的防火墙。
司马迁在《史记》中写道:天下熙熙,皆为利来;天下攘攘,皆为利往。剥掉硬科技协同的包装,这桩合并并没有跳脱出商业权柄与账单转移的旧逻辑。在麦格雷戈展示的那辆能悬停跳跃的 Roadster,不仅明确标注不可合法上路,量产时间也已推迟到了 2028 年。当纯电动车的产品叙事触及天花板,航天冷气阀制造的视觉兴奋,换不来财务报表上的真实利润。
一端是急需吞吐数百亿现金的芯片与卫星网络,另一端是停滞的造车增速与被营运开支吞噬的营业利润。两家特别委员会或许能在纸面上算出公允价值,但只要特拉华州的法秤未毁、防务合规红线不移,再加上全体流通股东过半数的表决绝壁,这场被马斯克自己形容为歌舞伎表演的资本大戏,就绝无可能只凭意志蒙混过关。