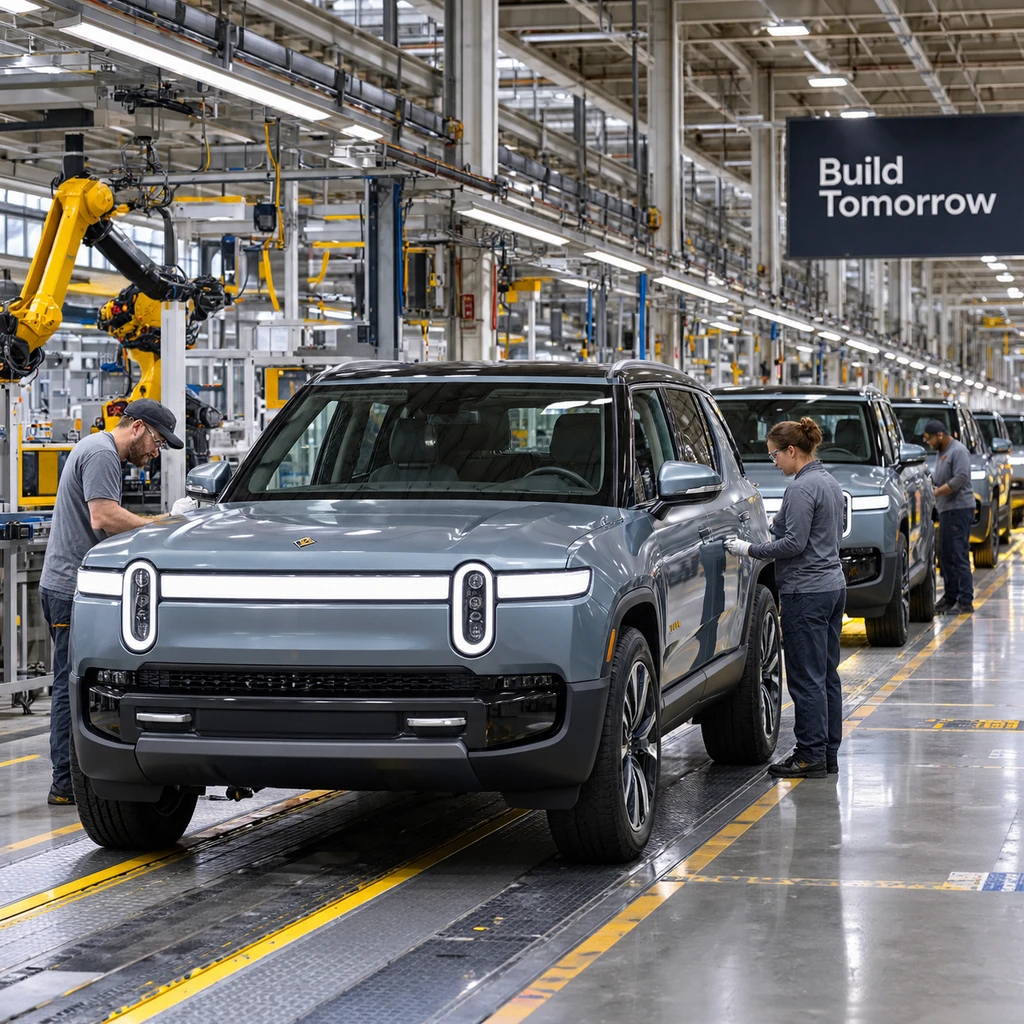
2026年10月29日,Rivian交出第三季度财报。今年4月22日正式投产、6月9日刚开启公众交付的中型纯电SUV R2,仅用一个完整季度就超越R1S、R1T和电动送货车(EDV),成为这家车企单季最畅销车型。借着伊利诺伊州Normal工厂第二生产班次的启动,Rivian单季生产19,751辆、交付19,248辆(同比增长46%、环比增长57.8%),年内第二次上调全年交付指引,将原定6.5万至7万辆的区间下限拉高到6.7万辆,终于有望打破连续三年年交付困在5万辆以下的僵局。
但诡异的是,车越卖越多,公司的综合毛利率反而从第二季度的11%跌到了第三季度的8%。撑起内部销冠头衔的并不是大众苦等的4.5万美元平价车,而是起售价高达57,990美元的顶配版;同时,Rivian造车业务当季依然录得8,000万美元毛亏损(毛利率约-5.2%),账面上1.76亿美元的综合毛利润,全靠大众汽车合资项目的软件收入填平。
- 发生了什么.Q3总营收21.55亿美元(同比增长38%),净亏损从去年同期的12亿美元收窄至9.13亿美元;但自由现金流净流出达11.24亿美元,全年调整后EBITDA预计仍将亏损17.5亿至18.5亿美元。
- 谁受影响.手持4.5万美元预算的北美家庭今年无车可提,若不愿多掏上万美元买顶配,只能转向不到4万美元的特斯拉Model Y或现代Ioniq 5;二级市场投资者则要面对单季烧钱超11亿美元、产线爬坡伴随早期召回的账面与品控双重压力。
- 争议焦点.所谓整体毛利转正,主因是将大众两年前预付的授权费按研发进度做会计分摊,而非卖车实现了独立造血;全年交付上限依然锁死在7万辆,暴露出供应链仍是产能释放的硬约束。
5.8万美元的错位战,还没撞上Model Y的主力防线
把交付数据拆开,就能看清这场放量的真实成色。管理层在股东信中只字未提R2的具体单品销量和预订转化数字,只表示它贡献了绝大部分环比增长,这直接引发了一场外部数据打架。
第三方机构Cox Automotive/KBB预估R2在第三季度仅售出3,456辆,排在R1和商用车之后;但按Rivian官方声明的内部销量第一推算,面对三条产品线共计19,248辆的总盘子,R2的单季真实交付量理论上至少在6,417辆以上。第三方早期追踪模型在产能爬坡期出现了明显失真。
即便按乐观口径估算,目前跑在路上的新车也不是普通家庭等待的走量主力。针对新购、二手及商用清洁能源车的7,500美元联邦税收抵免已于2025年9月30日正式截止,连此前广泛用于租赁补贴的商用抵免漏洞也一并关闭。全美电动车销量随之同比下滑超过两成,大批传统车企缩减纯电投入退回混动市场,虽然客观上把纯电买家留给了特斯拉和Rivian,但主流购车预算正快速向4万美元以下收缩。
在无补贴的硬碰硬市场里,现售R2与同级主力对手横亘着8,000到20,000美元的巨大价差。
| 车型品牌与版本 | 2026美国起售价 / 节点 | EPA续航与市场定位 |
|---|---|---|
| Rivian R2 Performance AWD | $57,990(2026年6月交付) | 330英里,当前唯一在售顶配版 |
| Rivian R2 Premium AWD | $53,990(2026年底) | 330英里,次顶配四驱,年底接棒爬坡 |
| Rivian R2 Standard RWD 长续航 | $48,490(2027年初) | 续航待定,后驱过渡版本 |
| Rivian R2 Standard RWD 入门版 | $44,990(2027年春夏) | 预估275英里,真正走量的平价款,尚未排产 |
| Tesla Model Y Premium AWD | $49,990(当前在售) | 主力四驱竞品,比在售R2便宜8,000美元 |
| Tesla Model Y RWD | $39,990(当前在售) | 321英里,守门员版本,牢牢卡住4万美元关口 |
| Hyundai Ioniq 5 / Ford Mach-E | $35,000 – $38,290 | 245–318英里,成熟供货,比在售R2便宜近2万美元 |
Cox预估特斯拉Model Y同季在美售出99,037辆,体量仍是R2的十倍以上。双方目前根本不在同一个价格带交火。
现在花近5.8万美元提车的买家,主要是苦等已久的高净值核心粉丝。对普通家庭来说,等几个月到年底就能买53,990美元的次顶配,等到明年初有48,490美元的后驱长续航,现在当早鸟并不划算。况且早期品控毛病已经冒头,美国联邦召回记录显示,已有14辆2027款R2因高压电池紧固件未正确拧紧而被召回,极端情况下会导致车辆失去动力;车主社区里也陆续出现手机钥匙唤醒失灵、摄像头偶发故障、车窗与内饰接缝瑕疵等反馈,在车速超过70英里/小时的高速实测中,满电跑到剩2%电量仅行驶了248英里,相比330英里的EPA标称续航折扣明显。
先推高配收割粉丝溢价、再铺平价款摊平固定资产,是造车新势力的通用战术。但这套打法成立的前提是低价走量款能无缝衔接。外部看到的庞大预订盘绝大多数只是100美元随时可退的意向金,当5.5万美元以上的高预算客群在年内消化完毕,而4.5万美元入门版要到2027年春夏才上市时,价格敏感型买家随时会被Model Y和Ioniq 5截胡。
1.76亿美元毛利真相,是大众给造车业务做会计输血
只看顶层数据,Rivian三季度的账面相当体面。综合毛利从去年同期的2,400万美元暴增至1.76亿美元,但把营收拆开看,造车和卖软件完全是两本账。
当季汽车业务营收15.50亿美元(同比增长36%),即便计入了8,100万美元的监管碳积分收入和一笔政府关税退税应收款对冲,造车毛利依然亏损8,000万美元。相比第二季度3,600万美元的制造亏损,窟窿反而扩大了,直接把公司综合毛利率从二季度的11%拉低到了8%。
亏损扩大的直接病灶在工厂车间。Normal工厂在产线改造后年设计总产能达到21.5万辆(其中R2专属产能15.5万辆),但按三季度19,751辆的产量折算,全厂年化产量不足8万辆,实际产能利用率仅在37%上下。工厂在9月底前艰难开启R2从单班向双班生产的切换,直接背上了约1.2亿美元的产能爬坡增量成本。车间设备跑不满,折旧与工装摊销就会直接吃掉利润。
真正撑起财报门面的,是营收达6.05亿美元(同比增长45%)、毛利高达2.56亿美元(毛利率42%)的软件与服务板块。但这笔高毛利收入并非主要来自车主订阅Autonomy Plus辅助驾驶包,其中高达59%(3.54亿美元)来自与大众汽车的合资项目(VW JV)。
翻开SEC财报底稿可以发现,这3.54亿美元大众合资收入中,除了持续研发资金,很大一部分是对2024年11月收到的12.95亿美元IP授权款进行的跨期会计确认。这笔钱既不是当季新进账的真金白银,也不是C端车主按月续费的经常性软件收入。我不太买账的是,资本市场往往容易被合并报表的毛利转正迷惑,却忽略了剔除碳积分和退税后,造一辆亏一辆的物理事实还没有改变。
四季度冲刺2.5万辆与2028年中生死线
这种靠技术授权粉饰报表的模式有一个明确的倒计时。财报披露,大众合资项目现有研发履约义务的收入确认,预计将持续至2028年年中左右。
在会计利润之外,Rivian的真实资金消耗还在加速。第三季度公司自由现金流净流出从二季度的8.49亿美元扩大至11.24亿美元,全年资本支出预计高达14亿至15亿美元,而季末账面现金及短期投资总额为55.02亿美元。如果不扭转单季烧钱超11亿美元的速度,现有现金储备只够支撑不到五个季度。
眼前的第四季度就是第一道鬼门关。前三季度累计交付41,807辆之后,按上调后6.7万至7万辆的新指引计算,四季度单季必须交付约2.52万至2.82万辆汽车,单月交付得站稳在8,400辆以上,比刚刚创下纪录的第三季度还要再猛增30%至46%。晨星(Morningstar)分析师Seth Goldstein指出,华尔街原本期待更高幅度的指引上调,如今上限依然死锁在7万辆,说明零部件供应链准备度仍是卡脖子的硬约束。一旦第二班次磨合不顺,或者电池紧固件召回这类早期品控问题演变成大规模返工,6.7万辆的底线随时会破防。
更严峻的考验在2027年。当R2切入44,990美元价格带时,单车平均售价将比现在跳水1.3万美元。如果物料清单(BOM)成本和产线固定摊销的降速跑不赢售价下探速度,亏损反而会随销量放大。
在这个节骨眼上,管理层的精力分散尤为致命。在佐治亚州30万辆新厂持续吞金、伊利诺伊产线尚未跑顺的档口,Rivian推迟了原定2027年实现全面盈利的目标,转而分流资本预算与Uber合作研发Robotaxi。
古人讲善战者求之于势,不责于人。百年前福特T型车能够横扫北美,靠的是流水线把单车成本压到全行业无法企及的底线,用规模制造的物理势能碾平一切对手;今天Rivian虽然有大众的软件授权金护体,情况与当年纯靠制造业硬扛不完全一样,但重资产行业靠规模摊薄成本的底层铁律从未改变。在量产关口未过、每台车还在贴钱出厂的阶段分心去押注回报周期漫长的自动驾驶出租车,更像是在主业承压时为华尔街寻找新叙事。
接下来最核心的观察锚点只有一个,就是第四季度那1.2亿美元的双班倒产线爬坡成本能否随2.5万辆以上的交付兑现而迅速消退。Rivian必须在2028年中大众这笔预付款分摊见底之前,证明R2不仅能靠5.8万美元的顶配版刷出内部销冠,更能在4.5万美元平价版放量时自己赚到钱。