每年第三季度本是个人电脑的返校与补货旺季,今年等来的却是一记重击。
IDC、Omdia与Counterpoint的数据全部指向同一个事实:2026年第三季度全球PC出货量跌入冰窟,总量萎缩至5800万到6270万台区间,同比暴跌20.1%到21.2%,环比更反常地下滑9.1%。同期的智能手机出货也摔到了14年来的低点。
这不是普通的库存调整,而是消费级硬件在算力基建面前遭遇的一场产能洗劫。
旺季断崖:全线失守的整机大盘
各家整机品牌的单季表现,几乎看不到任何缓冲带。
IDC与Omdia的统计中,惠普出货量同比暴跌30.9%;戴尔缩水25.0%;联想下滑22.6%。形态上,台式机同比暴跌23.5%,笔记本下滑20.6%。苹果和华硕在榜单上的份额微升,仅仅是因为产品单价较高、跌得比别人慢一点,出货量实际同样下滑了约11%和8.6%。
坏消息还没完。2025年10月微软停服Windows 10带来的政企换机潮,加上年初防范关税与涨价的提前囤货,已经把原本属于下半年的预算吃得干干净净。渠道仓库里压满了高价进货的机器,整机厂只能选择减产甚至停线。
晶圆暗战:22%的投片只换来9%的产出
问题不在组装厂的流水线上,而在三星、SK海力士与美光的无尘车间里。
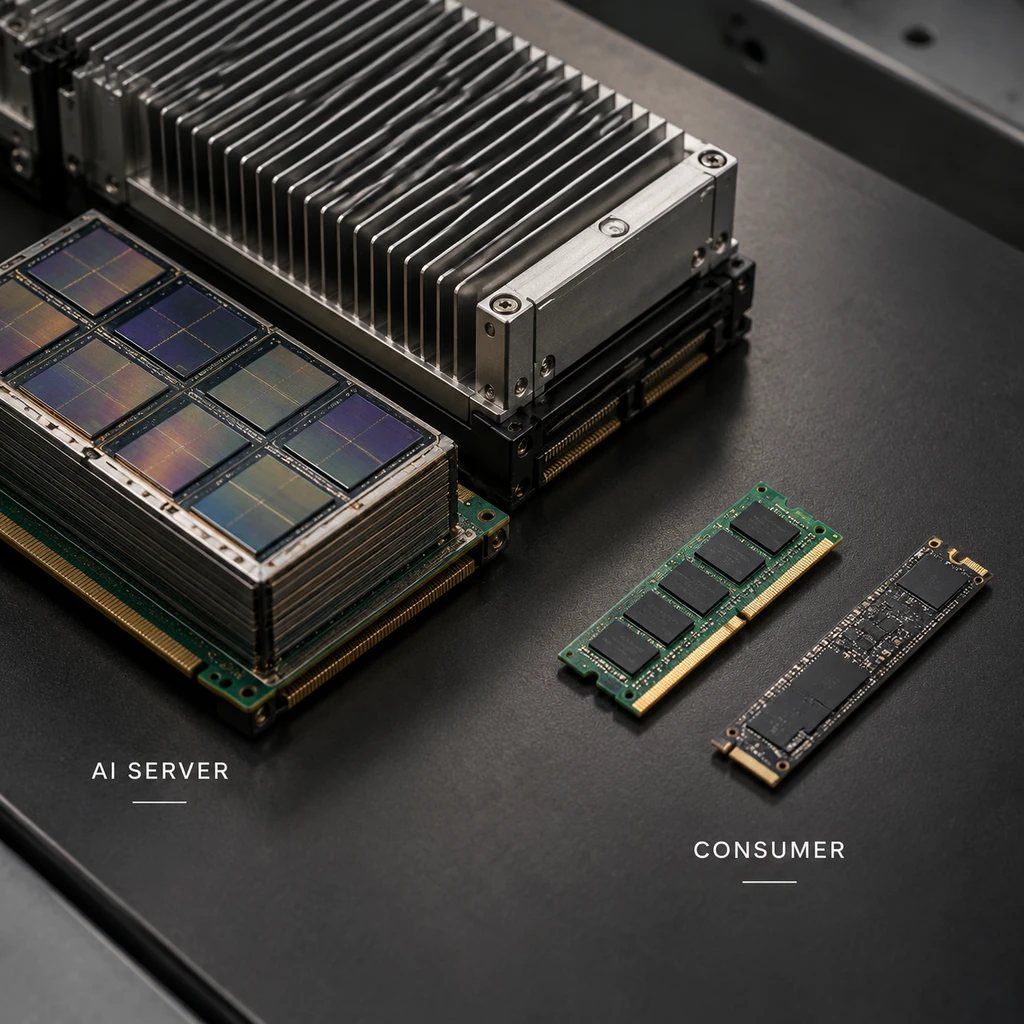
TrendForce测算过一道极具杀伤力的物理账:到2026年底,三大原厂投在HBM上的DRAM晶圆投片量将占到总量的22%。但因为堆叠封装工艺极为严苛、良品率折损巨大,这22%的优质晶圆最终只转化出9%的有效位元供应。
原厂每做出一块高带宽内存,背后就消灭了数倍常规DRAM的产能空间。
与此同时,云端服务器常用的64GB DDR5 RDIMM单片收益远高于普通DDR5颗粒。对晶圆厂而言,生产服务器内存是绝对的高毛利理性选择,但对消费级PC来说,这就是釜底抽薪。
DRAM和SSD的采购成本几个季度内翻了4倍,在整机BOM物料成本中的占比直接从原本的15%拉升到逼近40%。连同Intel、AMD和高通的芯片涨价,从MacBook到极客手里的树莓派,整条链条都在被迫加价。
财报分化与倒退的硬件规格
上游原厂拿走超额利润,终端整机厂的日子随即分化。
惠普在截至7月底的财季里,个人系统业务营收增长18%至118亿美元,出货量却实质下滑16%,营业利润率直接从5.4%缩水至4.6%。产品均价被动拔高,流水做大了,但赚来的差价全被上游存储原厂抽走,只留下一副虚火旺盛的骨架。
戴尔则是另一番光景。它的客户端业务营业利润能逆势涨到11亿美元,更关键的底牌在于基础设施解决方案集团(ISG)在算力中心需求拉动下猛增89%。它能靠云端基础设施赚来的钱,抹平个人电脑消费端的通胀缺口。纯做组装的传统PC品牌根本没有这样的对冲筹码。
为了在涨价狂潮中保住价格锚点,整机厂商开始采用极为难看的手段:降配。在主流产品本该迈入32GB标配的档口,大量机型悄然倒退回8GB或16GB规格,甚至在入门款里重新启用上一代的DDR4。
Gartner发出过更冷的预测:500美元以下的平价PC产品线可能在2028年前消失殆尽。
锐评:平价计算正在给云端算力交税
《史记》有言:“物以稀为贵,工以巧为尊。”但在眼下的半导体工业里,这个逻辑被推到了荒谬的极致。
整机厂过去一年极力兜售AI PC概念,号称要把大模型塞进本地笔记本。讽刺的是,消费者不仅没看到非买不可的本地杀手级功能,反而先尝到了数据中心抢走晶圆的代价。当原厂为了保障云端巨头的集群而放弃大众存储,用户连买一台配备正常内存容量的日常办公机都成了奢望。
这不再是一次常规的供应链涨价,而是一场赤裸裸的算力重构:云端训练和推理设施的狂热扩张,正在向每一个普通计算设备的消费者征收昂贵的产能附加税。
在科技史的旧剧本里,技术进步理应带来硬件规格的普惠和价格的下放。如今发生的一切却完全倒转,平价计算的黄金时代在AI算力的虹吸下被无情掐断。只要数据中心对HBM的吞噬没有降温,大众消费者能拿到手的,就注定只有涨价的标签和缩水的规格。