2026年10月28日,印度首富穆克什·安巴尼旗下的 Jio Platforms 在孟买挂牌。股价从 1,119 卢比的发行价一路冲上 1,358 卢比,首日暴涨 21%,市值定格在 12.5 万亿卢比(约 1,319 亿美元),一步跨成仅次于母公司信实工业的印度第二大上市公司。
接班人阿卡什·安巴尼在敲钟现场高喊要打造世界级 AI 与科技巨头。但翻开招股书底稿,整场募资 3,021.3 亿卢比(约 32 亿美元)的资本狂欢里,高达 91% 的净募资额被白纸黑字锁死,直接拿去给电信子公司还旧债。
先把这桩创纪录 IPO 的核心账本摊开:
- 发生了什么.Jio 发售 2.7 亿股纯新股(老股东零减持),总超额认购 22.19 倍,吸引超 770 亿美元资金;其中机构投资者(QIB)疯抢 70.55 倍,散户仅温和认购 2.72 倍。
- 为什么重要.接近九成募资(2,750 亿卢比)用于填补 5G 基建与频谱债窟窿;传统电信业务仍贡献公司 93.8% 的净利润,AI 与云业务尚未在利润表上撑起场面。
- 谁受影响.2020 年入局的 Meta 与 Google 一股未卖但回报被卢比贬值侵蚀;二级市场面临 15 倍 EV/EBITDA 的高估值消化压力;5.4 亿印度移动用户则要直面双寡头格局下的资费上调。
机构70倍疯抢背后,九成募资填了电信债务坑
过去两年印度不缺巨型 IPO,2024 年的现代汽车印度(2,785.6 亿卢比)和 2022 年的印度人寿保险 LIC(2,055.7 亿卢比)都曾轰动一时。但前两者全是老股东套现离场的老股转让(OFS),Jio 这次则是 100% 发行新股。
钱全留在公司账上,这是机构投资者愿意打出 70.55 倍认购倍数的核心逻辑。只可惜,这笔巨款并没有多少留给阿卡什口中的 AI 数据中心。
在全部净募集款项中,多达 2,750 亿卢比(约 29 亿美元)被直接划拨给电信子公司 Reliance Jio Infocomm 用于偿还或提前清偿债务。
我更在意的是藏在报表附注深处的真实债务冰山。截至 2026 年 6 月 30 日,Jio 账面披露的总借款为 6,137 亿卢比(约 65 亿美元),但这只是水面上的部分。在报告净债务之外,公司还背着约 1.05 万亿卢比主要与频谱相关的递延支付负债。若按评级机构 CRISIL 的合并口径计算,其 FY2026 净债务高达 16,481.4 亿卢比,净杠杆率达 2.23 倍。
回看 2020 年,Meta 掏出 57 亿美元、Google 砸下 45 亿美元,全球跨国资本以约 650 亿美元估值往 Jio 账上塞了超 200 亿美元现金。短短六年,席卷全印度的 5G 独立组网建设和高昂的频谱竞标,就把当年攒下的股权融资垫子彻底吸干。安巴尼父子不得不走到二级市场,用一场创纪录的 IPO 来平抑利息吞噬。
94%利润靠电信老本行,赚钱效率输给老对手 Airtel
2016 年 Jio 靠免费流量和白菜价资费杀入战局,一路把用户规模滚到如今的 5.4 亿以上。截至 2026 年 3 月的财年里,Jio 营收达 1.47 万亿卢比(约 155 亿美元),净利润 3,005 亿卢比(约 32 亿美元),同比双双增长约 15%。
数字看着热闹,业务底色却相当传统。招股书显示,电信子公司 Reliance Jio Infocomm 依然包揽了 Jio Platforms 约 87.7% 的营收和 93.8% 的净利润。所谓科技平台的估值光环,全靠传统电信老本行在底下输血。
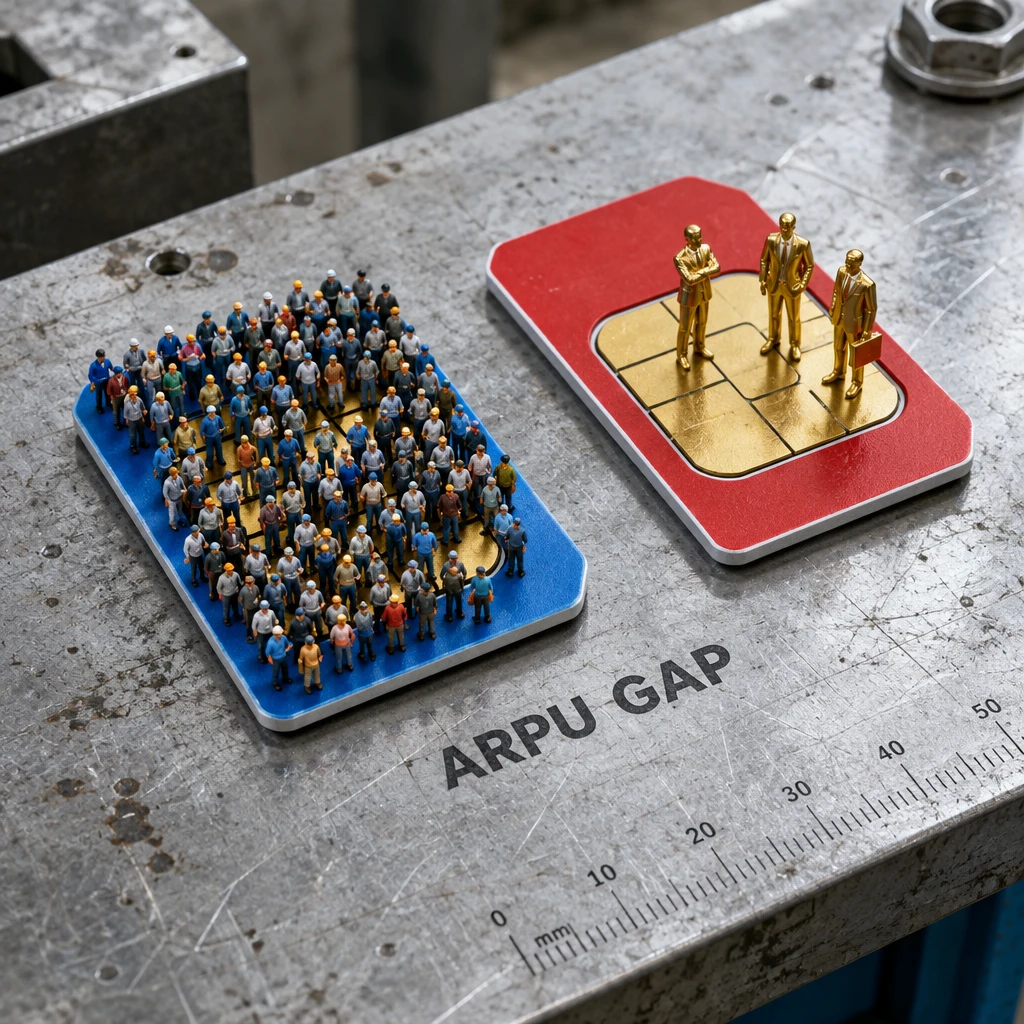
一旦撕掉科技标签,按电信运营商的硬指标跟老对手 Bharti Airtel(印度业务)做横向对标,Jio 的赚钱效率立刻露出短板:
| 核心财务与运营指标 (2026财年) | Jio Platforms | Bharti Airtel (印度业务) | 核心差异判断 |
|---|---|---|---|
| 年度营收规模 | 1.47万亿卢比 | 1.40万亿卢比 | 规模相当,Jio微弱领先 |
| EBITDA 利润率 | 51.9% | 58.55% | Airtel 运营盈利能力更强 |
| 单用户平均收入 (ARPU) | 214卢比 (3月季度) | 257.4卢比 | Airtel 变现效率高出约20% |
| 发行市盈率 (P/E) | 约34倍 | 约41倍 | 表面看 Jio 定价更便宜 |
| 调整后企业价值倍数 (EV/EBITDA) | 15倍 | 11倍 | 计入表外频谱负债后 Jio 显著偏贵 |
买方机构里不乏看多者。Elara Capital 认为 Jio 握有自主 5G 架构、JioAirFiber 固定无线宽带和云潜力,按 34 倍 P/E 算比 41 倍的 Airtel 更划算。
但我不太买账这种只看市盈率的算法。电信是典型的重资产折旧机器,看估值必须看企业价值倍数(EV/EBITDA)。野村证券此前就警告过 Jio 远期倍数偏高;若按当前实际账本,把那 1.05 万亿卢比的表外频谱欠款和租赁负债全算进企业价值,Jio 调整后的 EV/EBITDA 高达 15 倍,远超 Airtel 的 11 倍。此外,Jio 的预付费连接服务完全依赖兄弟公司信实零售(Reliance Retail)充当唯一分销商,关联交易的绑定极深。
规模优势若不能兑现为单客产值,五亿用户就只是负重前行的数字包袱。
硅谷巨头六年陪跑,千亿市值终要五亿用户买单
这场盛宴里还有一个耐人寻味的细节:潜伏六年的硅谷巨头一股没卖。
因为本次全是新股发行,母公司信实工业持股从 66.35% 微降至 64.41%,Meta 持股从 9.98% 稀释至 9.68%,Google 从 7.73% 降至 7.49%。2020 年这两家硅谷公司入局时,隐含股权估值约 4.36 万亿卢比;到今天首日收盘冲上 12.5 万亿卢比,卢比账面看着翻了近三倍。但别忘了,过去六年卢比对美元大幅贬值,再叠加上市摊薄,硅谷资本这笔跨国长线投资折算成美元后的实际年化回报,远没有敲钟现场的香槟那么醉人。
哪怕在卫星互联网的新战场上,安巴尼的算盘也极其务实。IPO 冲刺期间,马斯克曾公开指责安巴尼动用本土影响力阻挠 Starlink 进印度。但口水战归口水战,早在 2025 年 3 月,Jio 和 Airtel 就双双与 SpaceX 签下了商业协议,只等监管放行便充当 Starlink 的本土分销商。对外守住频谱合规门槛,对内把潜在颠覆者变成自己的渠道商品,这是典型的本土基建财阀打法。
这幕剧在商业史上并不新鲜。十九世纪末美国铁路狂飙时,铁路大亨们也是先用毁灭性的低价票拖垮对手、借巨债铺设铁轨,最后在华尔街包装成新时代的增长神话发行新股;等铁轨铺完、债主上门,活下来的双寡头便默契地坐下来联手提价。今天印度的移动通信不过是把铁轨换成了 5G 频谱,把蒸汽机换成了 AI 叙事。
不完全一样的地方在于,当年美国铁路拉的是高附加值的工业货运,而 Jio 手里攒着大量对价格极度敏感的印度下沉市场用户。
《史记》有言,天下熙熙,皆为利来。二级市场用首日 21% 的暴涨给足了安巴尼家族面子,但二代掌门阿卡什真正的硬仗在敲钟之后才刚开始。目前 Jio 的资费已经与对手持平,低价抢客的草莽周期彻底终结。在背负过万亿卢比隐性频谱债、且云与 AI 短期内根本接不上利润棒的现实约束下,Jio 要撑起 1,319 亿美元市值和 15 倍 EV/EBITDA,唯一确定的路径就是与 Airtel 在双寡头默契下继续上调移动资费。
对于二级市场投资者,与其追高被科技溢价撑满的 Jio,基本面更扎实、估值倍数更低的 Airtel 反而会迎来比价重估的窗口。而要检验阿卡什的 AI 故事到底有几分真金,接下来只需死磕三个硬指标:2,750 亿卢比还下去之后的季度财务费用降幅、下一轮全行业资费提价的落地时间,以及云与 AI 业务什么时候敢在财报里单独列示营收。