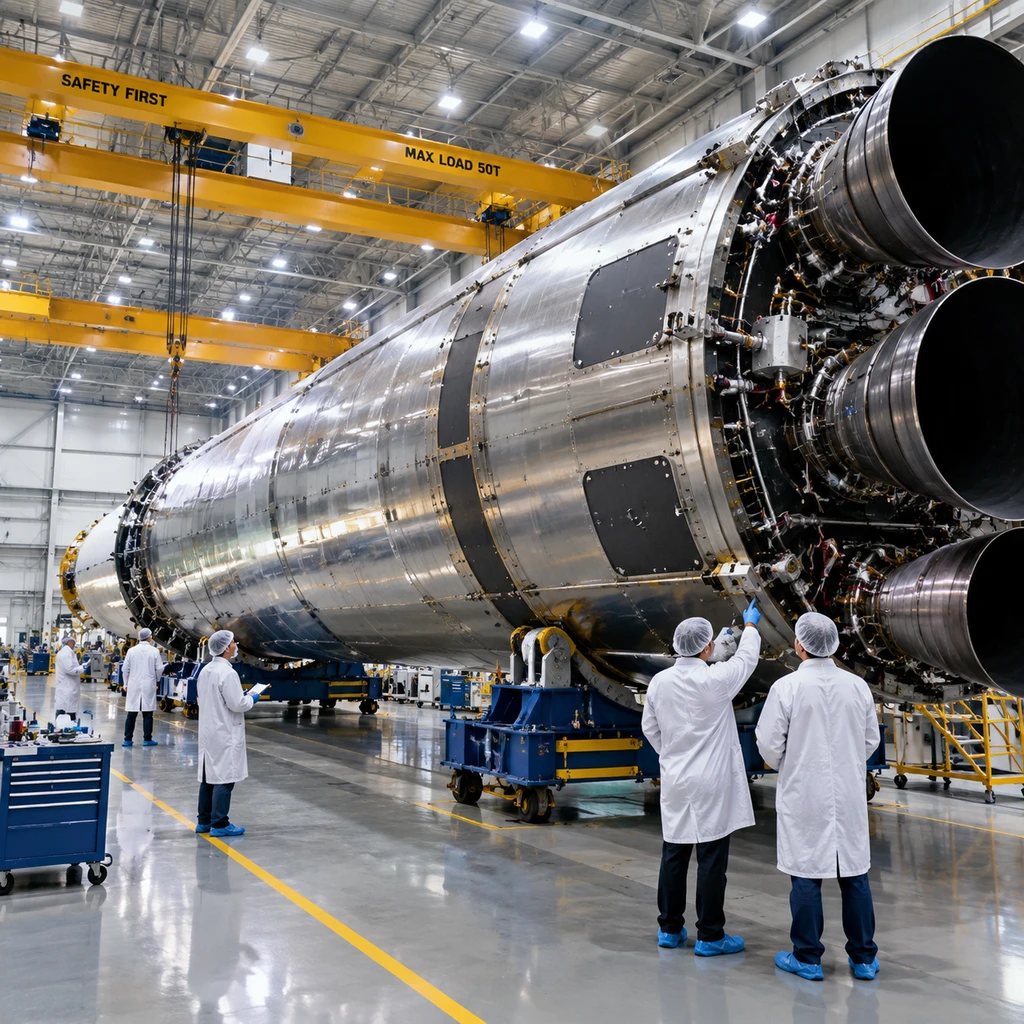
Robinhood 联合创始人 Baiju Bhatt 创立的商业航天公司 Cowboy Space(原名 Aetherflux)于 10 月 26 日在加州帕洛阿尔托公布了中型液氧甲烷火箭 Big Iron 的架构,计划在 2028 年底前首飞,并将入轨后的火箭二级直接变为太空 AI 数据中心。这支刚在今年 5 月以 20 亿美元估值拿到 2.75 亿美元 B 轮融资的硅谷新贵,试图把商业航天最热的火箭复用与太空算力塞进同一套不锈钢箭体;但在发布会现场缺乏全尺寸发动机试车与箭体硬件的背景下,这套架构面临物理散热与发射经济学的双重硬伤。
Big Iron 高 86 米、直径约 4.7 米,采用不锈钢箭体,一级并联 9 台、二级配备 1 台自研的 Clydesdale 燃气发生器循环液氧甲烷发动机(单台推力 30 万磅力),近地轨道商业运力为 18 公吨,太阳同步轨道运力超 15 公吨。与传统火箭分离载荷后坠毁或复用的逻辑不同,Big Iron 的二级入轨后不返回,而是展开长约 1.5 个足球场(展开尺寸约 132×73 米)的太阳能帆板,直接转化为包含 5 个 NVIDIA Vera Rubin GPU 机架、6 条星间激光链路的 1 兆瓦计算平台,支撑其向美国联邦通信委员会(FCC)申请的 20,000 颗卫星 Stampede 星座。
箭体直接变机房:15 kg/kW 比质量撞上热力学铁壁
为了省去卫星平台与火箭适配器的结构死重,Cowboy Space 设计了一套高度耦合的工程方案:利用增压氮气展开太阳翼,以氨作为推进剂兼冷却介质,并直接拿火箭不锈钢蒙皮充当散热器。这种把火箭上面级就地改为服务器机房的做法在概念上极具巧思,却在质量预算上给出了一个违背行业工程常识的数字。
按照太阳同步轨道超 15 公吨运力、承载 1 兆瓦算力计算,Big Iron 上面级数据中心的比质量约为 15 kg/kW。然而独立学术模型对 1 兆瓦级轨道电力与计算系统的测算显示,包含光伏阵列、辐射散热器与结构件在内的系统比质量需要 34 至 59 kg/kW,参考设计需要约 5,640 平方米的光伏面积和约 2,500 平方米的散热器面积。在真空环境中,热量无法通过空气对流散出,只能依靠大面积辐射板向深空辐射;仅靠直径 4.7 米的火箭二级蒙皮,面积远不足以排散 1 兆瓦芯片满负荷运转产生的废热。
更难算平的是太空算力的经济账。哪怕不计入昂贵的宇航级改装、抗辐射封装与 NVIDIA Vera Rubin 芯片本身的采购折旧,仅看把这座 1 兆瓦电站送入轨道的运输成本:参照同级别中型火箭约 5,000 万美元的单次发射报价,假设这台太空服务器能在轨连续满负荷无故障运行 5 年,仅发射费用摊销就高达每年每千瓦 10,000 美元,折合 IT 电能成本 1.14 美元/度(kWh)。
发射成本不降二十倍,太空算力就是度电逾一美元的昂贵玩具。
Google 在其 Suncatcher 研究论文中曾给出明确测算,只有当火箭发射价格降至约 200 美元/公斤时,轨道数据中心的年化发射摊销才能与地面数据中心的电费成本相提并论。目前美国中型火箭市场的商业报价仍在每公斤 4,000 美元上下徘徊,距离盈亏平衡线差了整整 20 倍。
- 风险.在百美元每公斤的廉价重型运力普及前,除直接在轨处理遥感图像等天基原生数据外,把地面通用 AI 训练搬上太空在商业上完全无法闭环。
20 亿美元估值折叠不了四年试错周期
除了算力账本存疑,Cowboy Space 承诺在 2028 年夏季进行原型机飞行、2028 年 12 月实现首次商业发射的时间表,放在当前全球中型火箭的真实工程进度里也显得过于乐观。造火箭是典型的重资产试错工程,Index Ventures 与 a16z 等顶级风投的支票可以买来人才,却无法跳过流体力学与结构力学的地面测试周期。
横向对标正在冲刺发射台的同行,每一家都在为硬件测试交出昂贵的时间与资金学费:
| 项目 / 主体 | LEO 运力 | 已投入或硬件测试进展 | 首飞时间节点 |
|---|---|---|---|
| Cowboy Space (Big Iron) | 18,000 kg | B 轮融资 2.75 亿美元,尚无整箭硬件或全尺寸试车展示 | 计划 2028 年底前 |
| Rocket Lab (Neutron) | 13,000 kg | 截至 2025 年底累投约 3.6 亿美元,2026 年 1 月一级贮箱认证失败 | 推迟至 2027 年 |
| Firefly (Eclipse) | 16,300 kg | 截至 2026 年 8 月完成 150 次 Miranda 发动机热试车 | 不早于 2027 年 |
| ESA / ArianeGroup (Themis) | 验证机 | 2026 年 7 月与 9 月完成两次地面彩排,受制于北欧严冬窗口 | 原定 2022 年,待 11 月底决策 |
Rocket Lab 研发的碳纤维中型火箭 Neutron 报价 5,000 万至 5,500 万美元(折合每公斤约 3,850 至 4,230 美元),截至 2025 年底已累计投入约 3.6 亿美元研发与资本支出,却因今年 1 月一级贮箱认证测试失败,在 10 月中旬不得不将首飞目标推迟至 2027 年。另一家竞争对手 Firefly 与 Northrop Grumman 合作开发的 Eclipse 火箭,为了保住不早于 2027 年的首飞窗口,截至今年 8 月已经在试车台上硬生生跑完了 150 次 Miranda 发动机热试车及 226 秒的全任务周期测试。
欧洲航天局(ESA)的遭遇则更直观地展示了液氧甲烷可重复使用火箭的进度泥潭。由 ArianeGroup 主承包、配备 Prometheus 甲烷发动机的 Themis 火箭验证机,最初预计在 2022 年进行低空跳跃测试,ESA 局长 Josef Aschbacher 今年 1 月还曾表态将在 2026 年第一季度首飞。尽管该箭体已于今年 7 月 23 日和 9 月 29 日在瑞典 Esrange 航天中心完成了两次地面倒计时彩排,但 ESA 空间运输总监 Géraldine Naja 在 10 月 22 日坦言,斯堪的纳维亚半岛即将到来的严冬极可能迫使今年的发射计划流产。ArianeGroup 与 SSC Space 必须在 11 月底前做出是否在冬季停工前起飞的最终决定(Go/No-Go),否则只能退守 2027 年 6 月前的最后期限。
在中型火箭与亚轨道飞行市场,真正的壁垒从来不是架构命名或融资估值,而是硬件交付能力。无论是刚刚拿下五角大楼战略资本办公室 1.5 亿美元有条件贷款承诺以建设卡纳维拉尔角第二座发射台的 Stoke Space(累计融资已达 23 亿美元,正在华盛顿州对最具难度的可复用上面级进行认证测试),还是在蓝色起源收缩、SpaceX 计划于 2030 年退役 Dragon 飞船的空档期里,刚刚把首架 Delta 级火箭飞机 Apeiron 运抵新墨西哥州太空港、押注 2027 年第二季度初实现商业复飞的维珍银河,所有留在牌桌上的航天公司都在等待真实的物理测试裁决。对于手握 20 亿美元估值的 Cowboy Space 而言,在 2028 年画大饼之前,行业接下来只盯两个硬指标:Clydesdale 发动机何时摆上试车台点火,以及计划于 2027 年发射的 Reason-2 验证星能否真正在轨跑通 GPU 散热。