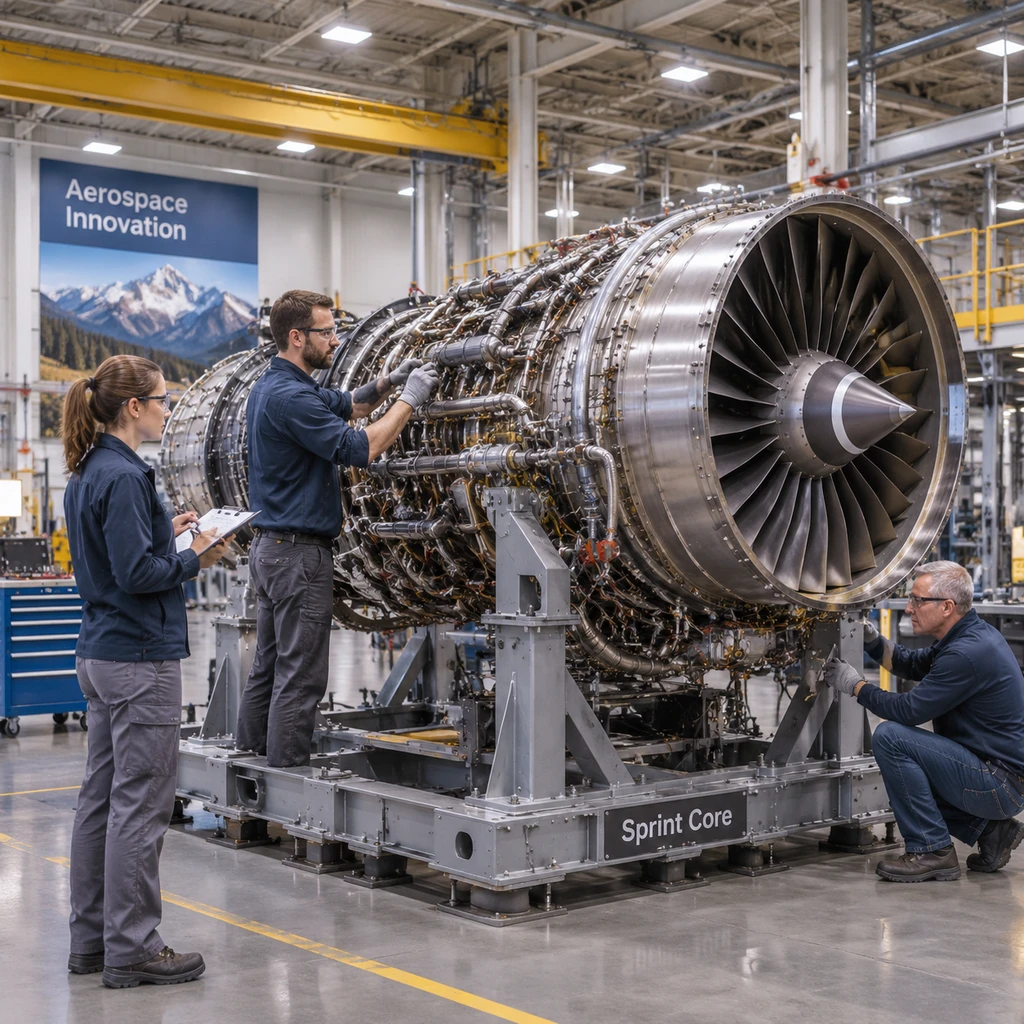
2026年10月下旬,超音速客机初创公司Boom Supersonic在科罗拉多州高调揭幕了一座专门为AI数据中心生产天然气涡轮机的新工厂,但支撑这家公司的两条业务线却在同一周亮起红灯。早期客户美联航(United Airlines)CEO Scott Kirby在10月28日的播客采访中直言,Boom原定2029年交付Overture超音速客机的计划不可能按时实现;而在新业务一端,原本承诺买下12.5亿美元燃气轮机的AI数据中心开发商Crusoe,已经在9月下旬悄然终止了合作。用AI算力供电的快钱去养超音速客机漫长的适航取证,是Boom极其精明的自救方案,但首发大单的流失让这笔账在兑现前就出现了缺口。
被迫自研引擎后的一鱼两吃:用AI算力供电反哺超音速客机
外人看Boom去给数据中心造发电机,很容易当成造不出飞机后的盲目蹭热点。但翻开底层的工程与财务账本,这是一次高度绑定的同源技术变现。
自协和式客机退役后,商业超音速飞行长期停滞,除了高昂的油耗和音爆禁令,最大的工程死结是没有现成发动机。传统航发巨头不愿为小众的超音速市场承担高昂的研发与适航取证成本,Boom只能自己造出名为Symphony的航空发动机。航空喷气发动机与地面工业燃气轮机在核心机(高压压气机、燃烧室、高压涡轮)上原本就是同源技术,GE和西门子等巨头的大量主力机型本就是“航改燃”的产物。
2025年12月,Boom把这套商业算盘彻底摆上台面。公司宣布完成3亿美元融资,并推出基于通用涡轮核心机(Sprint Core)打造的42兆瓦(MW)天然气涡轮机Superpower。按照官方规划,3亿美元融资用来把航空发动机研发出来,而把核心机改造成地面燃气轮机卖给极度缺电的AI数据中心,赚来的持续利润正好用来填补Overture超音速客机适航认证与交付的无底洞。为了兑现这个故事,Boom斥资1.5亿美元在科罗拉多州Centennial建起一座面积近20万平方英尺的新工厂,计划在内部生产每台涡轮机约85%(按质量计)的部件,并在2029年将年产能拉升至2吉瓦(GW,即50台)。
12.5亿美元首发大单告吹:抢时间窗口敌不过工程交付风险
这套以短养长的打法能够成行,前提是AI数据中心开发商真的敢买单。官宣造燃机时,Boom拿出的最大定心丸是算力基建商Crusoe签下的29台Superpower采购协议(总计约1.21 GW),这笔交易直接把Boom的积压订单推高到12.5亿美元以上。但仅仅过了9个多月,Boom CEO Blake Scholl就在2026年9月25日证实,Crusoe已经放弃了这项采购计划,转头寻找其他涡轮机供应商。
为了给甲骨文、谷歌和微软在得克萨斯州等地抢建AI数据中心,Crusoe对电力的饥渴到了极点,甚至有同行把移动式燃气发电机绑在半挂卡车上临时顶替。为什么一家急需用电的算力基建商,会放弃Boom的现货承诺?把Boom的Superpower放进工业燃气轮机市场的真实坐标系里对比,答案就非常清楚。
| 机型与厂商 | 功率级别 | 简单循环效率 | 交付排期与工程状态 |
|---|---|---|---|
| Boom Superpower | 42 MW | 39.0% | 承诺2027年中首交,核心机2026感恩节前才首次点火 |
| GE LM2500XPRESS (+G4/+G5) | 34.5–36.3 MW | 39.0%–39.4% | 燃气设备积压及槽位预订达122 GW,排期高度紧张 |
| Siemens SGT-750 | 40–42 MW级 | 40.2%–40.5% | 产能已售罄至2028财年,正填满2029及部分2030槽位 |
| Siemens SGT-800 | 45.3–62.5 MW | 38.4%–41.1% | 产线排期与SGT-750同受2028年后产能瓶颈限制 |
从热效率来看,Superpower公布的39%简单循环效率与GE Vernova、西门子能源(Siemens Energy)同级别的成熟机型完全处于同一区间,没有任何代际优势。Boom手里真正的底牌只有两张,一张是针对干旱高温地区数据中心设计的“无水运行且在43.3°C(110°F)高温下不降额输出”,另一张则是2027年中期交付的时间窗口。由于GE Vernova手握122 GW的订单与预订槽位,西门子能源的产能更是直接售罄至2028财年,急等通电的数据中心开发商确实有动力去赌一把新玩家。
算力基建商敢为抢工期溢价买单,但绝不敢拿百亿机房陪初创公司赌首次点火。
问题出在工程进度与量产承诺之间的巨大鸿沟。截至2026年10月下旬,Boom的首台原型核心机Sprint Core甚至还没有完成首次点火测试(计划在11月感恩节前进行),科罗拉多工厂也还在边施工边生产零件,却要在不到9个月后的2027年中期向客户交付商业整机。早在2025年7月(即与Boom签约前5个月),Crusoe就已经向GE Vernova单独订购了29台成熟的LM2500XPRESS航改燃机;当看清Boom在半年多时间里跨越“核心机首测到整机量产”的工程风险过高,手握大厂保底方案的Crusoe自然选择及时止损。失去Crusoe后,Blake Scholl声称2027年仍将向其他站点交付约250 MW涡轮机(约6台),但至今没有公布任何一家接盘客户的名字。
- 风险.如果感恩节前的Sprint Core首次点火测试出现波折,或2027年这250 MW的神秘订单无法如期兑现,Boom依靠电力业务自我造血的财务逻辑将面临实质性停摆。
5000万美元补贴换来闲置工厂,超音速客机的50%赌局
当造血副业遭遇撤单,主业Overture超音速客机的真实处境就彻底暴露在聚光灯下。这正是为什么特朗普政府在2025年6月签署行政令、美国联邦航空管理局(FAA)于2026年6月提议新规推翻陆上商业超音速飞行禁令后,美联航CEO Scott Kirby依然对2029年交付时间表泼下冷水。
监管松绑只解决了合法飞行的门槛,却解决不了造飞机的工程与资金难题。为了消除超音速飞行的扰民音爆,NASA自2025年10月起试飞的X-59验证机采用了长针状机头改变气动外形的硬件路线;而Boom在2024至2025年试飞XB-1验证机时,走的是利用高空特定大气条件让冲击波向上折射的“马赫截断(Mach cutoff)”路线。从一架小型验证机放大到载客商飞的Overture,中间横亘着极其严苛的FAA适航认证障碍,这也是Kirby早在2026年3月就把Overture最终投入商业运营的概率定为五五开(50-50)的原因。
这种重重心力向燃机倾斜、客机研发放缓的局面,已经让真金白银掏钱的利益相关方坐立不安。对于美联航、美国航空和日本航空这三家已经支付了不可退还定金(具体金额未公开)的预订航司来说,他们原本指望2029年用超音速客机重塑跨洋头等舱航线,如今不得不推迟机队规划,并直面定金打水漂的风险。而最尴尬的是北卡罗来纳州的政府官员与纳税人:州政府拿出了超过5000万美元的公共资金,帮Boom在格林斯伯勒机场建起了Overture客机总装厂,但这座2024年就已竣工的工厂至今基本处于闲置状态。看着Boom转头去科罗拉多州砸下1.5亿美元建燃机厂,北卡州领导层已经开始公开追问这笔纳税人补贴的去向与效益。
对于正在四处找电的AI算力中心基础设施负责人,以及关注航空硬科技的投资人来说,接下来不需要看Boom的工厂揭幕剪彩有多热闹,只需要盯死两个硬核节点:一是2026年感恩节前,那台同时决定着42 MW燃机和超音速客机命运的Sprint Core原型机能否顺利完成首次点火;二是2027年中期,Boom究竟能不能把那250 MW的涡轮机真实交付到客户机房里。在这两个节点兑现之前,无论是AI算力能源的生意,还是2029年重返超音速的时代承诺,都还停留在图纸与赌局之中。