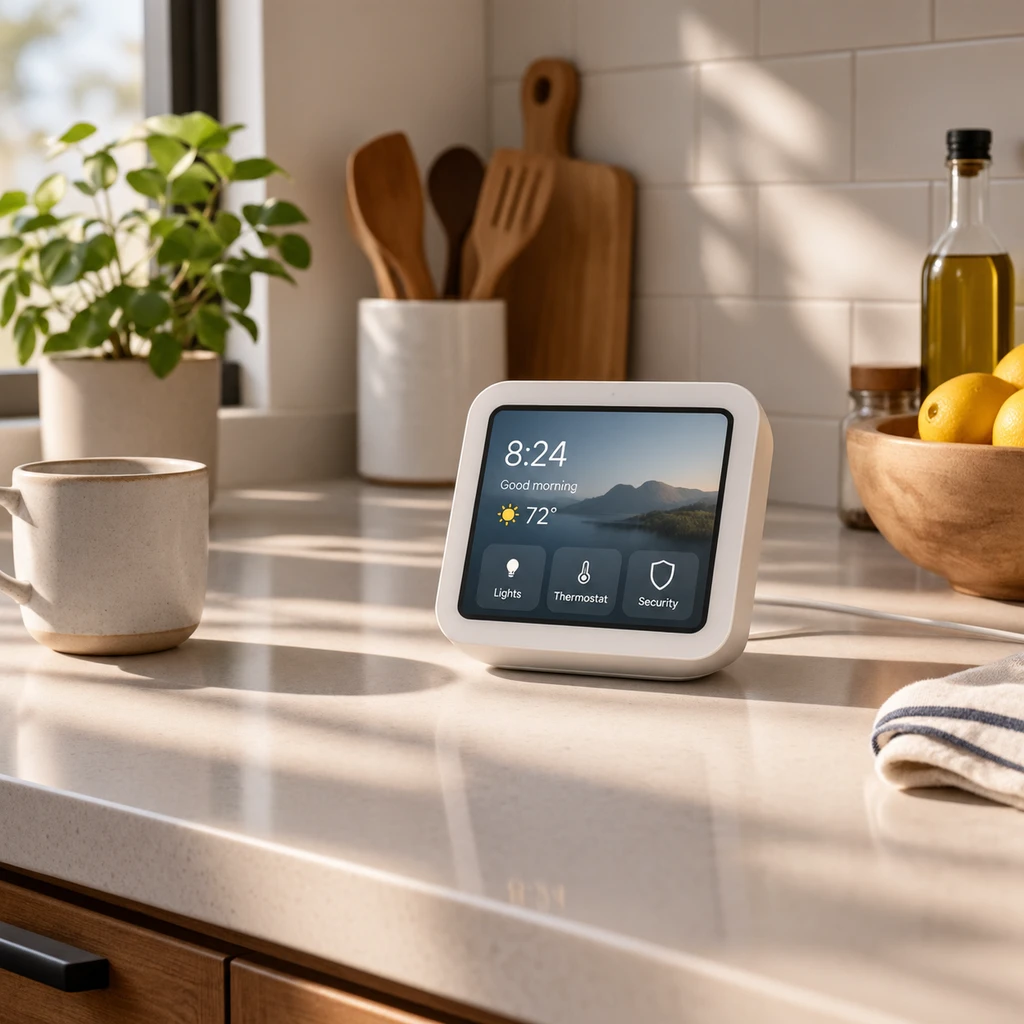
苹果在智能家居领域的动作迟缓了太久。这次它打算把落下的功课一次性补齐,却端出了一套让人啼笑皆非的组合拳。
美东时间 2026 年 10 月 13 日,苹果在纽约举办线下活动。主角是一台定价 350 美元、代号 J490 的带屏中枢 HomeView。同台亮相的,还有时隔 6 年换用 S10 芯片、售价直接跳涨 50% 达到 149 美元的 HomePod mini 2,以及升级 A19 芯片的新款 Apple TV 4K。
最反常的变量压在产品形态和算力分配上。6 英寸的 HomeView 塞进了 iPhone 16 同款 A18 芯片,运行定制的 homeOS,却亲手锁死第三方应用生态,不设独立 App Store。另一边,卖 149 美元的 HomePod mini 2 借着 S10 芯片涨价 50 美元,主打的 Siri AI 却在 10 月 30 日发售时直接跳票,甚至必须强行依附一台搭载 A17 Pro 或 M 系列芯片的设备才能中转算力。
这不是给厨房添一块刷视频的屏幕,也不是做一次常规音箱迭代。苹果用旗舰手机芯片做底座,把入门配件变成高价门票,试图在家庭物理空间里打一场端侧生态防御战。
协议抹平之后,苹果拿硬件当门票
理解这两款新品的扭曲定位,必须看清智能家居底层的结构变化。
过去十年,行业竞争靠专有协议跑马圈地。买哪家的门锁和灯泡,全家就只能留在哪家的生态里。Matter 协议的多管理员功能支持同一配件接入不同平台,Thread 则抹平了低功耗本地通信的门槛。门槛消失之后,配件数量不再是护城河。消费者站在客厅里,根本不在乎灯泡用的是哪种传输协议,只在乎发出的指令能不能被立刻执行。
苹果过去的破绽正在这里。iPhone 是高度私密的个人物件,家庭成员的日程、提醒与控制权限割裂严重。亚马逊和谷歌早早靠廉价带屏音箱占据了厨房和台面,而苹果在客厅依赖 Apple TV,在卧室依赖 HomePod,中间缺了一块人人都能顺手操作的公共屏幕。
根据公开追踪数据,HomePod 全球年销量从 2021 年的 1480 万台跌至 2024 年的 700 万台。在美国智能音箱市场,亚马逊占 70%,谷歌占 25%,苹果只剩 5%。
面对断崖式滑坡,苹果没有降低门槛,反而把硬件护城河挖得更深。HomePod mini 2 升级了 Wi-Fi 6E、Bluetooth 6 和 Thread,加入 Sound Glow 触控灯效,但价格直接拉到 149 美元。想要组建官方主打的四扬声器环绕声,还强制绑定第四代 Apple TV 4K;连连看式的硬件互锁,把原本通用的物理配件变成了连环换机的催化剂。
算力买断对抗云端月租,但小设备成了寄生虫
两路阵营在商业模式上走向了截然不同的分岔路。
亚马逊与谷歌选择把模型推理的成本转嫁给用户。亚马逊 Alexa+ 针对非 Prime 会员每月收 19.99 美元;谷歌将进阶自动化与视觉理解打包进 Google Home Premium,按月收取 10 至 20 美元。两家当年靠亏本硬件铺量,如今被云端推理账单反噬,只能回头找用户收税。
苹果选择依靠单次硬件溢价来维持商业运转。
| 平台与设备 | 计算载体 | 增值收费策略 | 关键约束 |
|---|---|---|---|
| Amazon Echo (Alexa+) | 云端大模型集群 | 19.99 美元/月 | 开关电灯变成按月负担 |
| Google Nest (Gemini) | 云端混合架构 | 10-20 美元/月 | 高级功能深度绑定订阅包 |
| Apple HomeView | A18 端侧芯片 | 一次性买断 (350美元) | 无 App Store,全靠自带体验 |
| Apple HomePod mini 2 | S10 手表芯片 | 一次性买断 (149美元) | 算力寄生,首发无法独立运行 AI |
HomeView 靠 A18 芯片在本地消化日常请求,确实省去了每个月掏 20 美元的隐形成本。但同一套叙事放到 HomePod mini 2 上就露了馅。
S10 归根到底是枚手表级芯片,根本跑不动本地模型。HomePod mini 2 必须强行依附局域网内的 iPhone 或 iPad 转接指令,甚至部分云端请求还设有每日使用上限。买断制在这里变成了掩耳盗铃:硬件卖得更贵,本地算力却彻底瘸腿。
门内之治与虚胖的端侧愿景
把语音助手推向家庭公域,最棘手的从来不是跑分,而是物理空间的多人权责。
古人讲门内之治恩掩义,门外之治义断恩,物理空间中最难厘清的就是权责边界。iPhone 的端侧模型可以随意调用相册和备忘录,因为那是私人领地。客厅和台面却是全家共享的公共场所。当 HomeView 的摄像头扫过访客、当小音箱接收到不同成员的唤醒声时,系统如何区分权限,目前行业内谁都没交出合格答卷。
更致命的是基础连接的年久失修。
过去几年用户对 HomeKit 的抱怨,从不是音质不够好,而是设备无响应和自动化链路莫名断开。Siri 语义理解在嘈杂环境下的断崖式下跌,也是这批硬件反复推迟的核心诱因。如果底层网络断联的顽疾未除,给台面设备塞一颗 A18,不过是把原本后台弹出的感叹号,挪到了一块 350 美元的精致屏幕上。
对普通用户而言,选购逻辑其实非常简单:
- 如果只是为了在床头听歌、定闹钟、开关智能灯,初代 HomePod mini 已经足够,完全没必要多掏 50 美元去买一个算力寄生且核心 AI 承诺跳票的半成品。
- 如果真想依靠苹果接管全屋,350 美元的 HomeView 才是真正具备独立计算能力的中枢,但前提是你能接受它没有第三方软件生态的封闭现实。
HomeView 和涨价后的 HomePod mini 2 不是什么进攻性先锋,而是苹果在市场份额跌到 5% 之后的防御阵地。它用旗舰芯片守住了隐私与免订阅的底线,却又用层层锁死的生态门槛挡住了普通人。硬件已经摆上台面,究竟是不可替代的家庭核心,还是摆在厨房的昂贵时钟,验收期才刚刚开始。