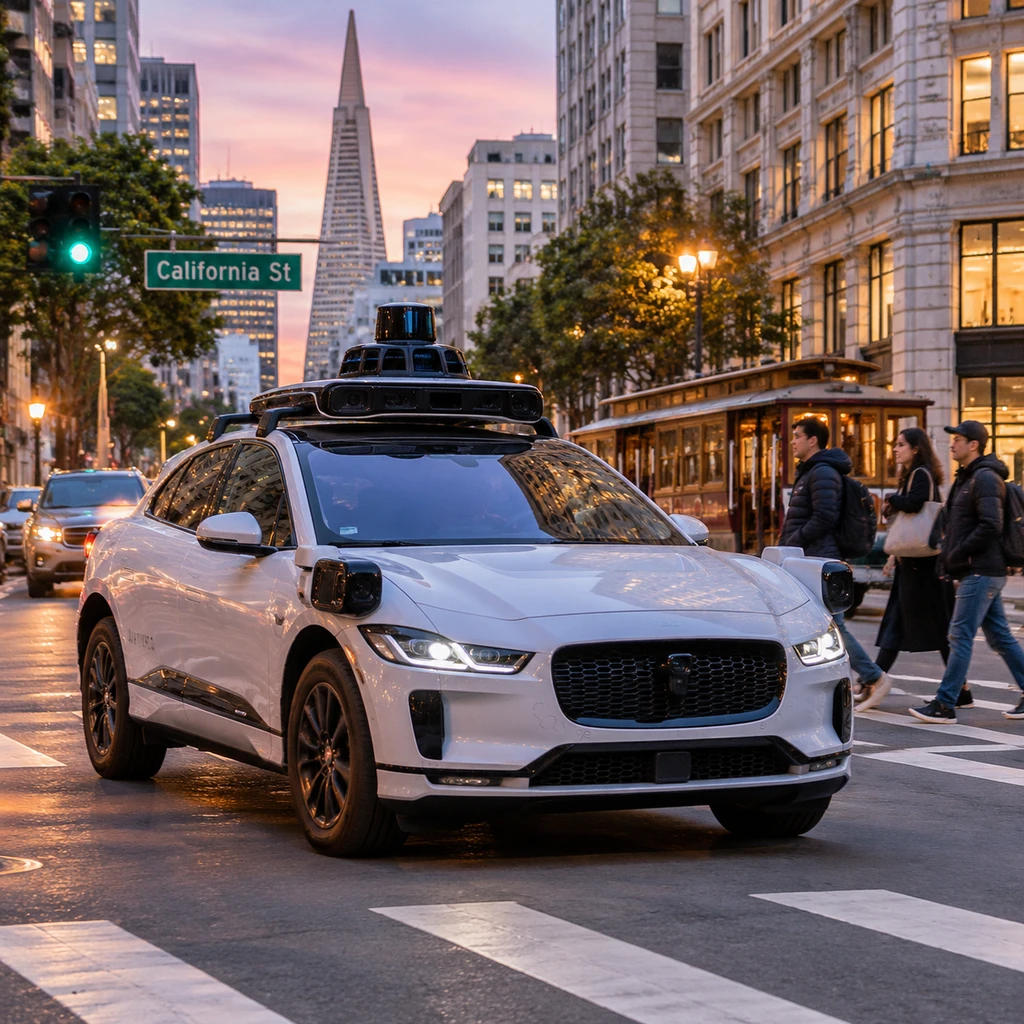
2026 年的自动驾驶创投圈,表面上比十年前那场烧掉近 800 亿美元的泡沫还要热闹。早期风投机构 Trucks VC 合伙人 Puneeth Meruva 披露,2026 年至今该机构已收到 81 家新自动驾驶公司的融资演示(pitch),比去年暴增三分之二,创下该机构自 2015 年成立以来的单年最高纪录。更反常的是,这批创业者不再躲在矿山、仓储或农田里做特种作业车,相当一部分人拿着不到 100 万美元的启动资金,花几个月时间改出一台原型车,就敢在商业计划书里把自己写成 Waymo 的直接竞争对手。
支撑这种胆量的核心变量,是英伟达 Alpamayo 和阿里 Qwen 等开源视觉-语言-动作(VLA)基础模型的普及。但把开源社区的算法狂欢当成颠覆巨头的入场券,是这波热潮里最危险的错觉:开源大模型确实把自动驾驶从 0 到 0.1 的演示门槛砸穿到了百万美元以内,可从 0.1 到 1 的车规安全兜底、无安全员牌照审批与单车盈利账本,依然是吞噬百亿美元的资本绞肉机。
81 家新玩家的底牌:靠英伟达 Alpamayo 与 Qwen 跨过端到端门槛
十年前的 AV 1.0 时代,初创公司得养几百名工程师,把感知、预测、规划拆成独立的模块一行行写规则,再花天价维护高精地图;福特当年向明星项目 Argo AI 承诺投资 10 亿美元,苦熬五年后还是在 2022 年 10 月宣布关闭并计提 27 亿美元减值。到了 2026 年,行业全面转向端到端(AV 2.0)架构,试图让单一或紧密耦合的神经网络直接从摄像头输入生成行驶轨迹,而算力与云厂商直接把训练好的底座免费端上了桌。
现在一个几人小团队的典型起手式,是直接下载英伟达或阿里的开源权重。英伟达在 2026 年 8 月 4 日开放了 Alpamayo 2 Super 的模型权重(约 34B 参数,包含 Cosmos 3 Super Reasoner 与约 2B 动作专家),代码采用 Apache 2.0 协议;阿里巴巴不仅开源了基于 Qwen3.5-4B、配备外部 BEV 感知头和流匹配规划专家的 Qwen-Drive-1.0,其 Qwen2.5-VL-7B-Instruct 还被英伟达拿去后训练出了 Cosmos-Reason1-7B。
创业者不需要再从零教机器认识红绿灯或施工锥桶,只需在开源底座上做微调,几个月就能让车在街头跑起来。但这批拿着 Demo 四处路演的创始人不会主动强调两件事:Trucks VC 统计的 81 家新公司只是风投观察到的早期项目数,涵盖乘用车、卡车、航空和航天领域,并非真金白银完成交割的融资笔数;而被他们奉为神明的基础模型,连原厂都不敢承诺能直接上路。
跑分高不代表撞不死人:开源端到端模型的闭环悖论与安全真空
如果仔细翻看英伟达的官方技术文档和学术界对这批开源模型的复现数据,不到 100 万美元造 Robotaxi 的神话就会迅速漏气。英伟达在发布 Alpamayo 时明确附带了免责警告:公开权重仅用于研究与开发,缺乏实际部署驾驶栈所需的完整安全机制和车规级验证;况且其 10B 版本至少需要 24GB 显存,最新的 2 Super 版本仅在 80GB 显存的 H100 上经过测试验证,单车推理的硬件与功耗成本远非小作坊能轻易抹平。
更致命的缺陷藏在开环跑分与闭环实测的割裂里。在静态数据集上,Alpamayo 2 Super 的表现极其亮眼,其 6.4 秒轨迹预测误差(minADE₆)低至 0.911 米,在 LingoQA 驾驶视频问答中拿到 79.2 分,比 Qwen2.5-VL-72B 高出 17.0 分,比 Qwen3-VL-32B 高出 7.0 分。但在车辆每一个动作都会改变下一秒环境的闭环仿真中,懂礼貌、会答题的模型却频频闯祸。
| 模型版本 | 有责近距离冲突率 | 偏离道路率 | 行驶进度 | AlpaSim 综合得分 |
|---|---|---|---|---|
| Alpamayo-R1 | 6% | 17% | 67% | 0.58 |
| Alpamayo 1.5 | 11% | — | 59% | 0.45 |
| Qwen-Drive-1.0-RL | 11% | 12% | 48% | 0.37 |
Qwen-Drive 团队在 916 个 AlpaSim 闭环场景中的复现对比,直接戳破了版本越高越安全的常识。更新版本的 Alpamayo 1.5,有责近距离冲突率反而从初代 R1 的 6% 飙升到了 11%,行驶进度从 67% 跌至 59%,综合得分从 0.58 掉到 0.45;而 Qwen-Drive-1.0-RL 虽然把偏离道路率压到了 12%,代价却是车辆变得畏首畏尾,行驶进度只有 48%,综合得分仅 0.37。
语言模型能用满分作文解释为何刹车,却挡不住闭环测试里翻倍的追尾。
- 风险.开源 VLA 模型把语言推理和动作生成绑在一起,但模型能输出合乎逻辑的因果解释,不代表它的轨迹规划器在极端物理交互中真有安全边界。
巨人已非吴下阿蒙:百万美元草根军团撞上 Waymo 的百亿高墙
Puneeth Meruva 为这批初创公司设想的生存之道,是避开与 Waymo 的全面战争,去特定区域或特定路线上做小而美的 Robotaxi 运营商。这个逻辑在 2016 年或许讲得通,因为那时的 Waymo 还在实验室和测试场里打转;但在 2026 年,横在创业者面前的已经是一台完成商业、监管与制造合围的重型机器。
看看 Waymo 在 2026 年交出的筹码就知道差距有多悬殊。它在今年 2 月刚完成 160 亿美元股权融资、估值飙至 1260 亿美元,10 月 8 日又宣布拿下 50 亿美元债务融资,服务版图已扩张至美国第 15 座城市;在制造端,Waymo 刚刚锁定了与丰田的代工合作,由丰田日本工厂直接生产集成 Waymo 系统的 bZ4X 车型,投向日本、英国等国际市场,双方甚至暗示未来可能把技术授权给私家车。即便是不造 Robotaxi 的同行,吸金量级也令草根团队绝望:做端到端算法的 Wayve 在今年 2 月融了 12 亿美元 D 轮,做自动驾驶挖掘机的 Bedrock Robotics 刚拿了 6 亿美元 C 轮(估值 41 亿美元),Uber 更向投资者表态未来几年要在自动驾驶股权、基础设施和车队上投入超 100 亿美元,并联手 Nuro 和 Lucid 计划在 6 年内外部署至少 3.5 万辆车。
比资金壁垒更难跨越的是监管信任与规模经济账。美国公路安全保险协会(IIHS)2026 年 7 月的研究证明,Waymo 无人车的受伤碰撞率比人类驾驶员基准组低 81%;亚马逊旗下的 Zoox 也是熬到今年 7 月 30 日才拿到 NHTSA 的临时豁免,获准两年内每年商业化部署最多 2500 辆定制无人车。而在成本端,波士顿咨询(BCG)2026 年的测算显示,算上车队折旧、远程协助、空驶调度与充电维护,当前 Robotaxi 的综合运营成本依然高于传统出租车和网约车,预计美国市场要到 2035 年才可能把成本压到每公里 0.80 美元。
在这场号称比 2016 年更大的创业潮里,真正稳赚不赔的是交出开源模型的英伟达和阿里云——它们用免费权重当诱饵,把新一代自动驾驶工程师死死绑在了自家的 H100 算力集群与 AlpaSim 仿真工具链上。至于那些攥着百万美元、试图在局部城郊虎口夺食的创业者,以及拿着支票簿看项目的早期投资人,接下来只需要盯住一个硬指标:这 81 家公司里,明年究竟有哪一家能拿到加州 DMV 等监管机构的无安全员商业化收费牌照,而不是停留在视频网站上的精美路测集锦里。